Manifesto da CACB solicita adiamento da implementação
Em um documento firmado por 1.491 entidades, a Confederação das Associações Comerciais e Empresariais do Brasil (CACB) protocolou na Presidência da República e no Ministério da Fazenda um pedido formal de adiar o início da Reforma Tributária de janeiro de 2027 para janeiro de 2028. O argumento central é que o cronograma atual não deixa tempo suficiente para as empresas, sobretudo as de menor porte, compreenderem, planejarem e se adaptarem às novas exigências fiscais.
O regulamento da Contribuição sobre Bens e Serviços (CBS) foi divulgado apenas em abril, contendo 620 artigos, e a Receita Federal prevê a apresentação de uma nova versão regulamentatória nos próximos dias. Além disso, a medida provisória do Imposto Seletivo, publicada em 4 de novembro, estabelece prazo até 15 de dezembro para que o Senado fixe a alíquota de referência da CBS.
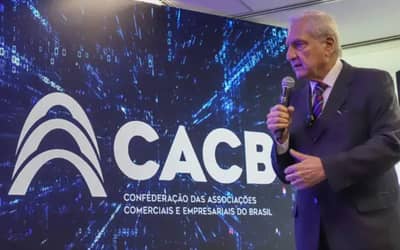
“Defendemos que 2027 seja um ano de testes, sem recolhimento efetivo dos novos tributos e mantendo os impostos atuais, em especial para que as micro e pequenas empresas possam se adequar”, afirmou Alfredo Cotait Neto, presidente da CACB, também presidente da Federação das Associações Comerciais do Estado de São Paulo (FACESP) e da Associação Comercial de SP (ACSP). Ele acrescentou que “não é razoável exigir que o setor produtivo se prepare para uma mudança dessa dimensão sem que a regulamentação esteja definitivamente concluída e as alíquotas tenham sido aprovadas pelo Senado Federal”.
“Sempre batemos em alguns temas que estão indefinidos. Batemos no tema da alíquota que foi apresentada do CBS, de 11,3%, mas que não é definitiva. Então, tem o limite de 26,5% definido pela Reforma Tributária. Quanto será o IBS? Mas vai ficar 11,3% realmente o CBS? Primeiro, você não consegue chegar a uma conclusão quanto à alíquota e qual é o impacto dela” – continuou Cotait.
- Publicidade -
Para consolidar as tratativas, o presidente da CACB enfatiza a necessidade de “construir um único projeto que possa ser encaminhado e defendido da reforma tributária. Tem muitos aspectos que a gente precisaria fechar num único projeto, senão você não consegue encaminhar dessa forma”.
Impactos sobre o Simples Nacional e alinhamento institucional
O manifesto também destaca que os pequenos negócios não dispõem da mesma estrutura fiscal das grandes empresas, correndo o risco de tomar decisões sem clareza sobre os reflexos no Simples Nacional. O vice‑presidente jurídico da CACB, Anderson Trautman Cardoso, observa que o desenho original da reforma trazia entraves para a compensação de valores em cadeias produtivas que envolvem o regime simplificado.
“Dentro do projeto original da reforma, a alíquota única não permitiria às empresas optantes pelo regime do Simples Nacional gerar crédito ao seu adquirente, ou seja, ao ser contratada por uma empresa do regime geral hoje, a título de PIS e Cofins, a empresa do regime geral toma crédito integral, e no novo regime não teria crédito. Aí que surge a diferença, a perda de competitividade”, explica Trautman.
Para mitigar essa desvantagem, ele apresenta uma proposta que “permite um crédito maior para o optante pelo Simples Nacional fora do regime híbrido”, e menciona que já há uma PEC tramitando no Congresso Nacional que busca esse objetivo.
A iniciativa conta com apoio de organizações como a União Nacional de Entidades do Comércio e Serviços (UNECS), a FecomercioSP, a Ordem dos Advogados do Brasil (OAB) e a Confederação Nacional da Indústria (CNI).
Em suma, a proposta de adiamento reflete a preocupação de que a reforma seja implementada de forma justa e equilibrada, permitindo que todas as empresas, especialmente as de menor porte, tenham tempo e condições adequadas para se adaptar às mudanças fiscais previstas.